Накопить на квартиру помогут советы и отзывы
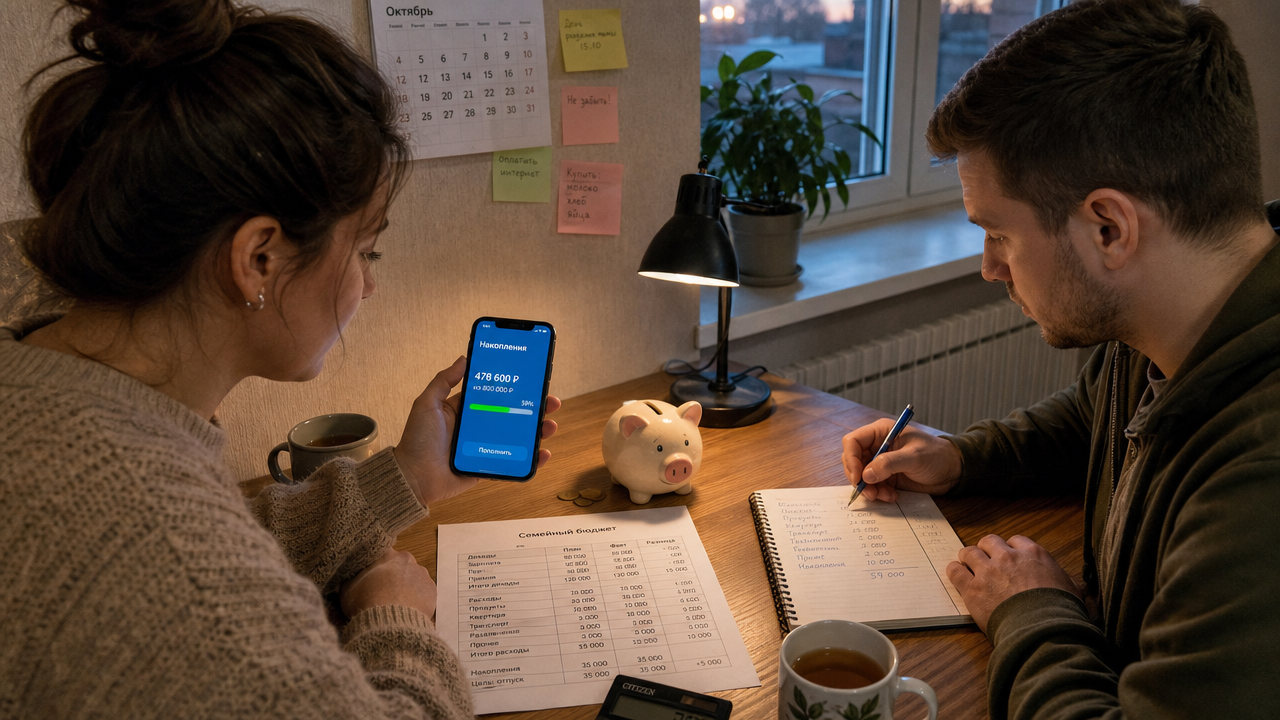
Семья из Рязани получает 95 000 рублей в месяц, платит за съёмную квартиру 27 000 и тратит на жизнь ещё 53 000. Свободными остаются 15 000, но за год на счету оказывается только 80 000, потому что часть уходит на подарки, ремонт машины и спонтанные покупки. Запрос «помогите накопить на квартиру» чаще всего означает одно: нужна не мотивация, а понятная сумма, срок и инструмент, который не даст деньгам раствориться.
Накопить на квартиру: советы без воды
Средняя квартира в регионе стоит 4,5–5 млн рублей, в Москве — 10–12 млн. Копить на всю сумму с нуля при доходе 100 000 рублей в месяц можно 9–10 лет, если ничего не менять. Поэтому реальный план начинается с первоначального взноса. Взнос 25% на квартиру за 4,8 млн составит 1,2 млн рублей. Отдельно учтите расходы на оценку, страхование и оформление сделки. По данным консультантов по недвижимости, в Москве накопить на всю квартиру в среднем можно за 9 лет, а на взнос 30% — за 2,5 года.
Посчитайте свободный остаток и срок накопления
Возьмите доход семьи 100 000 рублей. Обязательные расходы: аренда 25 000, продукты 30 000, транспорт 5 000, связь и подписки 2 000. Остаток — 38 000. Если из него откладывать 25 000, а 13 000 оставлять на одежду, здоровье и мелкие расходы, режим не превратится в голодовку. При ставке 16% годовых с ежемесячной капитализацией через 36 месяцев на вкладе будет примерно 1,14 млн рублей. Это почти 24% взнос на квартиру за 4,8 млн. Через 48 месяцев сумма вырастет до 1,65 млн. Если доход 60 000, а откладывать реально только 8 000, при той же ставке за 5 лет накопится около 730 000 рублей.
Автоплатёж убирает выбор «отложить или потратить»
Выставьте автоперевод 20% от зарплаты на накопительный счёт в день поступления денег. Это правило 50/30/20: 50% дохода на обязательные платежи, 30% на текущую жизнь, 20% на квартиру. При зарплате 80 000 рублей это 16 000 в месяц или 192 000 в год. Деньги уходят до оплаты крупных покупок, и к концу месяца не приходится копить по остаткам. Держите накопительный счёт в другом банке без выпущенной к нему карты. Перевод обратно занимает один-два дня, и это время остужает импульсивные траты.
Сначала закройте кредитки и микрозаймы
Если у вас есть 150 000 рублей на руках, кредитка с долгом 150 000 под 30% годовых приносит убыток 3 750 рублей в месяц. Тот же вклад под 16% даёт 2 000 рублей в месяц. Разница составляет 1 750 рублей ежемесячно в пользу погашения долга. Если свободных денег нет, первые 3–4 месяца направляйте всё, что планировали копить, на досрочное погашение кредитки. Потом включайте автоплатёж на вклад. Дорогой долг съедает накопления быстрее, чем их создаёт депозит.
Инвестиции выбирайте с учётом срока
Вклад подходит для накоплений на коротком горизонте: его доходность заранее известна, а риск потери денег ниже. Акции могут обогнать вклад, но в отдельный год потерять значительную часть стоимости. На деньги, которые пойдут на первый взнос через два года, такую просадку допускать нельзя. Основную часть краткосрочных накоплений держите во вкладе, а долю акций рассматривайте только при длительном сроке и готовности к колебаниям. В отзывах о накоплении на квартиру инвесторы без опыта часто пишут, что первый год портфель уходил в минус. Новичку такое давление не нужно.
Накопить на квартиру: отзывы о случае Елены из Твери
Елене 26 лет, она работает менеджером и не имеет финансового образования. С 2018 года она начала инвестировать и накопила 1,05 млн рублей для покупки квартиры. В 2019 году Елена купила жильё за 1,9 млн рублей, понимая, что цены могут расти. С 2023 года она копит системно. В этой истории важны ранний старт и конкретная цель: купить жильё до брака. Пример показывает, что накопить на квартиру реально при обычной зарплате, если есть дата покупки и понятный расчёт.
Повышайте доход, а не только экономьте
Жёсткая экономия на еде до 5 000 рублей в месяц срывается через два месяца. Лучше сократить необязательные траты на 20–30%: доставку готовой еды, такси, подписки без использования. Если обед в кафе стоит 450 рублей, а домашний аналог — 130 рублей, то за 22 рабочих дня разница составит 7 040 рублей. За год это 84 480 рублей. Эти деньги можно сразу направлять на вклад, не меняя образ жизни радикально. Дополнительный доход дают подработка, поиск более оплачиваемой работы или монетизация уже имеющихся навыков. Такой источник денег ускоряет накопление первого взноса без сокращения обязательных расходов.
Ипотека или потребкредит, если не хватает
Если накопленной суммы недостаточно для первоначального взноса, сравните ипотеку и потребительский кредит по полной переплате и ежемесячной нагрузке. Ипотека обычно требует залога, страховки и более долгого оформления, но ставка может быть ниже, а срок — больше. Потребительский кредит оформляется быстрее и не требует залога, однако ставка выше, срок короче, а платёж больше. Потребкредит подходит, если вы планируете быстро закрыть его досрочно. Ипотека оправдана при устойчивом доходе и понятном плане погашения.
Поэтапная покупка снижает риск ценового скачка
Если полной суммы на желаемую квартиру пока нет, можно начать с более доступного жилья. После погашения кредита и роста накоплений его продают и используют капитал для покупки большей квартиры. Поэтапная покупка помогает закрепить накопления в недвижимости, но перед сделкой нужно оценить расходы на оформление, ремонт, переезд и возможную продажу.
Начните с суммы взноса, а не с полной стоимости квартиры. В первую неделю закройте кредитку, во вторую настройте автоперевод 20% дохода на вклад, в третью посчитайте, сколько можно добрать подработкой. Через 12 месяцев проверьте остаток на вкладе и пересчитайте срок покупки.