Финансовая грамотность для 5, 6, 7 классов помогает планировать бюджет
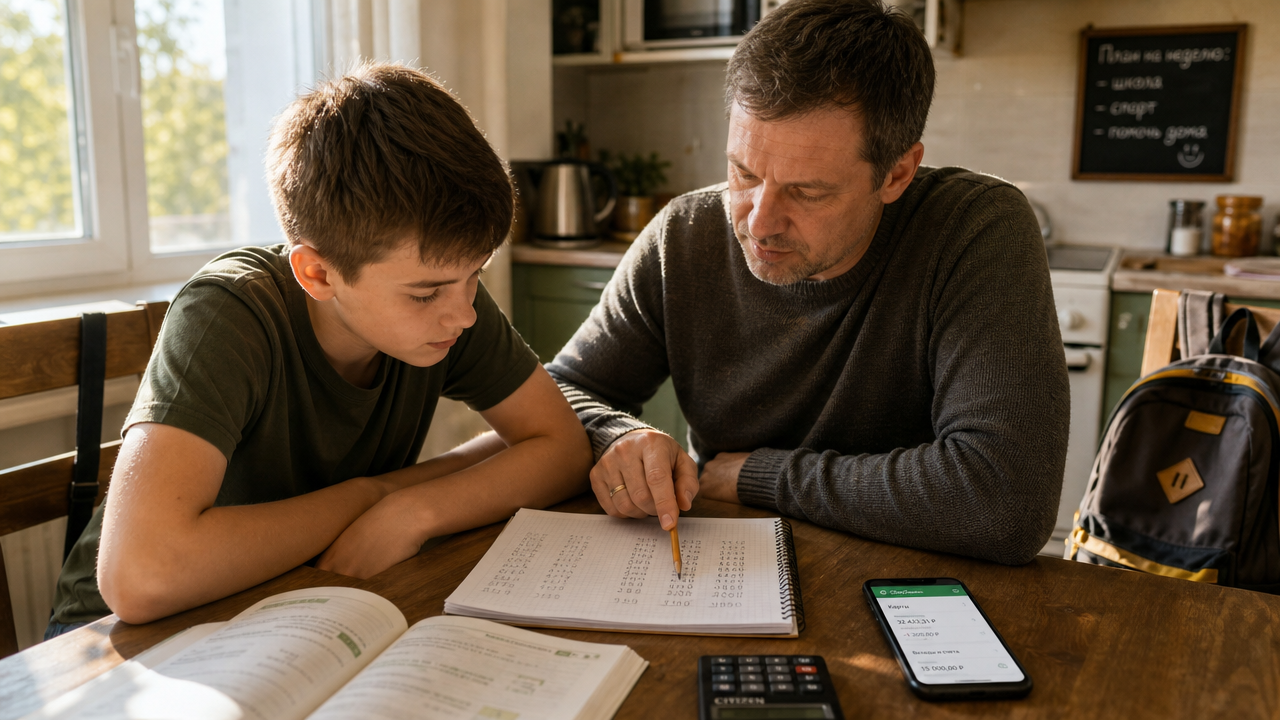
Сын просит увеличить карманные деньги с 700 до 1 500 рублей в месяц, потому что «у всех уже есть карта». Вместо отказа сядьте с ним за кухонный стол и покажите семейный бюджет в обычной тетради. Доход семьи 85 000 рублей. Обязательные расходы: коммуналка 7 500, продукты 25 000, транспорт 4 500, ипотека 14 000, школьные обеды 3 000. Остаётся 31 000 рублей. Из этой суммы 8 500 уходит в резерв, значит на одежду, подарки, ремонт и развлечения остаётся 22 500. Обслуживание детской карты за 150 рублей в месяц — это 1 800 в год. Ребёнок в 5–7 классе способен понять эту арифметику, если вы не прячете цифры.
Учебник по финансовой грамотности для 5–7 классов: что выбрать
Базовый вариант для 5–7 классов — учебник «Основы финансовой грамотности. Финансовая культура. 5–7 классы», авторы Лобанов И. А., Метелкин Д. А., Зуев В. Е. В каталоге указаны ISBN 978-5-09-131299-7, мягкая обложка, 208 страниц и год издания — 2026. Книга построена по требованиям ФГОС и делает упор на практико-ориентированные задания. Для дома её достаточно, если заниматься 20–30 минут в неделю вместе с ребёнком.
Рабочая тетрадь «Финансовая грамотность» для 5–7 классов обойдётся в 358–388 рублей по каталогу, ISBN 9785408065547. Это не обязательная покупка, но удобный тренажёр: тесты, поисковые и творческие задачи, таблицы самооценки. ГДЗ к тетради Корлюговой и Половниковой используйте как проверку, а не как способ списать. Если ребёнок сначала решает сам, а потом сверяет ответ, ошибка превращается в тренировку, а не в обман.
Финансовая грамотность для школьников 5 класса: с чего начать дома
Финансовая грамотность для школьников 5 класса начинается с двух навыков: вести записи расходов и делить деньги на три части. Возьмите обычные 1 000 рублей карманных в месяц. Пусть ребёнок переводит 600 рублей на текущие траты, 300 рублей на крупную цель, 100 рублей в резерв. За год на крупную цель накопится 3 600 рублей, резерв составит 1 200 рублей. Это немного, но важнее привычка не тратить всё сразу.
Программа внеурочной деятельности по финансовой грамотности для 5 класса рассчитана на 34 часа. Её автор Л. В. Демидова опирается на программу Е. А. Вигдорчик, рекомендованную финансовым ведомством страны. В ней идут простые темы: введение, доходы семьи, расходы, личные сбережения. Дома можно идти тем же маршрутом без спешки.
Финансовая грамотность: рабочая тетрадь для 5 класса и расчёт на конкретном кейсе
В рабочей тетради для 5–7 классов часто дают задачу вроде такой: доход семьи 60 000 рублей, обязательные расходы 38 000, резерв 6 000. Сколько остаётся на развлечения без увеличения долга? Ответ: 60 000 − 38 000 − 6 000 = 16 000 рублей. Это не просто пример из учебника, это модель вашего бюджета. Подставьте свои цифры и попросите ребёнка найти, на чём можно сэкономить 500 рублей без ущерба для обязательных статей.
Финансовая грамотность для 6–7 классов добавляет расчёты процентов, налогов и защиты от мошенников. В 6 классе ребёнок уже может сравнивать два тарифа: один за 350 рублей в месяц с 20 ГБ интернета, второй за 450 рублей с 40 ГБ. Если реально используется 8 ГБ, переплата за второй тариф составит 1 200 рублей в год. В 7 классе к этому добавляется понимание кредита.
Финансовая грамотность для 7–8 классов: проценты, вклады и долги
К 7–8 классу стоит переходить от конвертов к банковским продуктам. Покажите подростку расчёт вклада. Если он откладывает 300 рублей в месяц на счёт под 14% годовых, за год он внесёт 3 600 рублей, а проценты на остаток дадут примерно 270 рублей. Наличные в коробке такого прироста не дают. При этом объясните, что 14% — это пример, ставка может измениться, а доход по вкладу не гарантирует обгон инфляции.
Разговор о кредитах проще начать с агрессивной рекламы в играх. Предложение «возьми 5 000 рублей под 2% в день» выглядит безобидно, пока не посчитаешь. Через 30 дней долг равен 5 000 × 1,02^30, это около 9 050 рублей. Рост почти в два раза за месяц. Такая математика отрезвляет лучше запретов.
Планирование семейного бюджета с ребёнком: рабочий шаблон
Сделайте в тетради трекер на месяц. Сверху доход: 85 000 рублей. Ниже обязательные расходы: коммуналка 7 500, продукты 25 000, транспорт 4 500, ипотека 14 000, школьные обеды 3 000. Итого обязательных трат 54 000 рублей. Резерв на подушку безопасности поставьте 8 500, потому что семье нужно три месяца обязательных расходов — 162 000 рублей. При взносе 8 500 в месяц нужная сумма накопится за 19 месяцев. Остаток 22 500 распределите вместе с ребёнком: 8 000 на одежду, 4 000 на развлечения, 3 000 на крупную покупку, 2 500 на здоровье, 5 000 на непредвиденные расходы. Так ребёнок видит, что бюджет — это компромисс, а не бесконечный источник.
Электронный учебник можно открыть на образовательном сайте после регистрации. Он разработан финансовым ведомством страны в рамках проекта с международной финансовой организацией. Доступ бесплатный, но нужен компьютер или планшет. Если у вас дома медленный интернет, бумажный учебник по финансовой грамотности для 5–7 классов надёжнее.
Начните с малого: на следующей неделе попросите ребёнка записать три своих траты и посчитать, сколько это будет в пересчёте на месяц. Например, шоколадка за 90 рублей три раза в неделю — это 270 рублей в неделю и 1 080 рублей в месяц. Если отказаться от одной шоколадки в неделю, за год выйдет 4 680 рублей. Это уже цена хорошего планшета или часть первого вклада. Цифры убеждают сильнее, чем фраза «деньги надо экономить».